Domain anstosskappe.de kaufen?
Wir ziehen mit dem Projekt
anstosskappe.de um.
Sind Sie am Kauf der Domain
anstosskappe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain anstosskappe.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **


Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
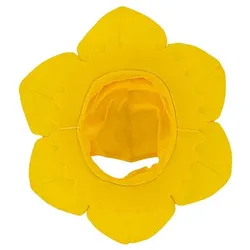
Kopfbedeckung "Sonnenblume"Kopfbedeckung Sonnenblume – blühen Sie auf und verbreiten Sie als Sonnenblume gute Laune auf der Karnevalsparty!Lieferumfang: KopfschmuckGrößenhinweis: Universalgröße für ErwachseneFarbe: gelbStoffart: formstabiler Polyester-JerseyMaterial: 100 % PolyesterHere comes the sun! Mit diesem Sonnenblumen-Kopfschmuck in strahlendem Gelb erhellen Sie jeden noch so grauen Wintertag. Ob als Sonne, als Sonnenblume, als Gärtnerin oder als Blumenfee – diese Kopfbedeckung lässt sich ganz vielseitig einsetzen und ist einfach süß.6,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Kopfbedeckung "Margerite"Kopfbedeckung Margerite – so werden Sie zum blühenden Hingucker!Lieferumfang: KopfschmuckGrößenhinweis: Universalgröße für ErwachseneFarbe: weiß, gelbStoffart: formstabiler Polyester-JerseyMaterial: 100 % PolyesterLassen Sie die gute Laune mit dieser Margeriten-Kopfbedeckung aufblühen. Die große Blütenform in strahlendem Weiß mit sonnengelber Mitte umrahmt Ihr Gesicht und zieht alle Blicke auf sich. Dank des formstabilen Materials bleibt die Blume stets in Form und sitzt angenehm. Im Fasching, auf Festivals oder sommerlichen Mottopartys sorgt sie so im Handumdrehen für einen verspielten, fröhlichen Look. Vielleicht haben Sie ja sogar Lust, sich in unserem Shop ein individuelles Blumen-Kostüm rund um die Margeriten-Kopfbedeckung zusammenzustellen; das wird sicher ein echter Hingucker!8,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
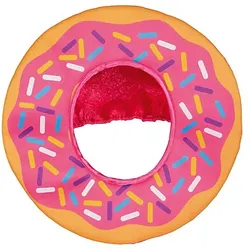
Kopfbedeckung "Donut"Kopfbedeckung Donut – einfach zum Anbeißen ist diese zuckersüße Kopfbedeckung und damit ideal für Ihr Candy-Kostüm!Lieferumfang: KopfbedeckungGrößenhinweis: 37 cm ØDetails: zum ÜberziehenFarbe: pinkStoffart: Polyester-Gewebe, FilzMaterial: 100 % PolyesterSweet Dreams!, verspricht diese zuckersüße Donut- Kopfbedeckung – und passt damit perfekt zu Ihrem Auftritt als Candy-Girl! Und das Beste: Der leckere Donut ist garantiert ohne Kalorien, damit Sie auch im nächsten Faschingsjahr noch in Ihr Candy-Kostüm passen. Übrigens: Auch Männern steht der süße Donut-Hut! Traut euch, Männer, im Fasching ist alles erlaubt!4,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **

Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Sicherheitskappe Flatrail FB100Unsere Ingenieure haben diese Sicherheitskappe zum Schutz der Stangenenden deiner Flatrail entwickelt. Kompatibilität::Kompatibel mit deiner Flatrail FB100|Einfacher Auf- und Abbau::Montage mithilfe des Werkzeugs OXELO Skateboard und Longboard2,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Sicherheitskappe Mont Denali IIElegante Sicherheitskappe mit luxuriösem Design. Erfüllt die Norm EN1384:2023. Mit herausnehmbarer und waschbarer Innenausstattung. Dank des Drehknopfs lässt sich die Kappe einfach und präzise anpassen. Mehrere Belüftungsschlitze sorgen für optimale Luftzirkulation. Die Außenschale hat eine matte Oberfläche mit perforierten Bereichen zwischen den beiden Rahmen für zusätzliche Belüftung. Erhältlich in: S (5254 cm) M (5557 cm) L (5860 cm)86,50 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Kopfbedeckung "Sonnenblume"Kopfbedeckung Sonnenblume – blühen Sie auf und verbreiten Sie als Sonnenblume gute Laune auf der Karnevalsparty!Lieferumfang: KopfschmuckGrößenhinweis: Universalgröße für ErwachseneFarbe: gelbStoffart: formstabiler Polyester-JerseyMaterial: 100 % PolyesterHere comes the sun! Mit diesem Sonnenblumen-Kopfschmuck in strahlendem Gelb erhellen Sie jeden noch so grauen Wintertag. Ob als Sonne, als Sonnenblume, als Gärtnerin oder als Blumenfee – diese Kopfbedeckung lässt sich ganz vielseitig einsetzen und ist einfach süß.6,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Kopfbedeckung "Margerite"Kopfbedeckung Margerite – so werden Sie zum blühenden Hingucker!Lieferumfang: KopfschmuckGrößenhinweis: Universalgröße für ErwachseneFarbe: weiß, gelbStoffart: formstabiler Polyester-JerseyMaterial: 100 % PolyesterLassen Sie die gute Laune mit dieser Margeriten-Kopfbedeckung aufblühen. Die große Blütenform in strahlendem Weiß mit sonnengelber Mitte umrahmt Ihr Gesicht und zieht alle Blicke auf sich. Dank des formstabilen Materials bleibt die Blume stets in Form und sitzt angenehm. Im Fasching, auf Festivals oder sommerlichen Mottopartys sorgt sie so im Handumdrehen für einen verspielten, fröhlichen Look. Vielleicht haben Sie ja sogar Lust, sich in unserem Shop ein individuelles Blumen-Kostüm rund um die Margeriten-Kopfbedeckung zusammenzustellen; das wird sicher ein echter Hingucker!8,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Kopfbedeckung "Donut"Kopfbedeckung Donut – einfach zum Anbeißen ist diese zuckersüße Kopfbedeckung und damit ideal für Ihr Candy-Kostüm!Lieferumfang: KopfbedeckungGrößenhinweis: 37 cm ØDetails: zum ÜberziehenFarbe: pinkStoffart: Polyester-Gewebe, FilzMaterial: 100 % PolyesterSweet Dreams!, verspricht diese zuckersüße Donut- Kopfbedeckung – und passt damit perfekt zu Ihrem Auftritt als Candy-Girl! Und das Beste: Der leckere Donut ist garantiert ohne Kalorien, damit Sie auch im nächsten Faschingsjahr noch in Ihr Candy-Kostüm passen. Übrigens: Auch Männern steht der süße Donut-Hut! Traut euch, Männer, im Fasching ist alles erlaubt!4,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
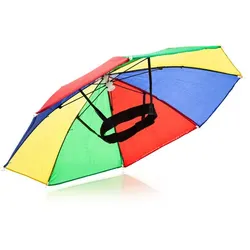
Kopfbedeckung "Regenschirm"Kopfbedeckung Regenschirm – diese lustige Kopfbedeckung schützt nicht nur vor Regen, sondern auch vor geworfenen Kamellen und ist darüber hinaus ein absoluter Hingucker.Besonderheiten: farbenfrohes DesignLieferumfang: Kopfbedeckung im Regenschirm-LookGrößenhinweis: 52 cm Ø, lieferbar in Universalgröße für ErwachseneDetails: aus wasserfestem GewebeFarbe: buntMaterial: 100 % PolyesterWenn Sie diese außergewöhnliche Kopfbedeckung an Karneval oder zur nächsten Party tragen, sind Ihnen die Blicke der anderen Gäste auf jeden Fall sicher, denn an diesem lustigen Regenschirm-Hut sieht bestimmt keiner so schnell vorbei. Praktisch: Der Regenschirm-Hut besteht aus wasserfestem Gewebe und schützt Sie somit auch zuverlässig vor Regen oder Schnee. So werden Sie selbst bei närrischem Wetter nicht nass.4,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.